Mois : avril 2021

Qu’est-ce que l’imagerie diagnostique ? Notre définition

Qu’est-ce que l’imagerie diagnostique ? Notre définition

L’imagerie diagnostique joue un rôle central dans les examens médicaux où l’objet de l’examen n’est « pas évident ». Il existe aujourd’hui une large gamme de dispositifs médicaux conçus pour l’imagerie diagnostique. Dans les hôpitaux allemands, plus de 13 millions d’examens avec procédures d’imagerie ont lieu chaque année. Cet article est basé sur l’unique Liste des 200 plus grandes entreprises de technologie médicale en Allemagne.

Au début, il y avait la machine à rayons X

En général, le diagnostic par imagerie peut être compris comme une procédure d’examen assistée par un appareil qui est basée sur des données d’image d’organes et de structures internes. L’objectif est de détecter les changements pathologiques ou l’état de l’objet de l’examen. La procédure d’imagerie la plus ancienne est probablement le diagnostic par rayons X, qui a été inventé par Wilhelm Conrad Röntgen en 1895. Les premiers appareils à rayons X sont apparus sur le marché dès 1896.

Depuis lors, la technologie médicale dans le domaine du diagnostic par imagerie s’est développée rapidement. Aujourd’hui, en plus des rayons X, il existe diverses méthodes pour générer des images (exemples entre parenthèses). Ils sont basés sur la lumière visible (endoscopie), les ultrasons (sonographie), les radionucléides (tomographie par ordinateur), la lumière infrarouge (thermographie diagnostique), la résonance magnétique nucléaire (imagerie par résonance magnétique (IRM)) ou l’impédance (tomographie par impédance électrique (TIE)).

Le premier fournisseur mondial d’équipements d’imagerie médicale est Siemens Healthineers. Siemens Healthineers AG regroupe les activités de technologie médicale du groupe Siemens. Elle compte environ 54 000 employés et a réalisé un chiffre d’affaires d’environ 14,5 milliards d’euros en 2020. Les processus d’imagerie sont principalement situés dans l’unité commerciale « Imagerie diagnostique ». Siemens Healthineers couvre pratiquement tout le spectre de l’imagerie diagnostique. Sa part du marché mondial représente un peu moins d’un quart. D’autres fabricants allemands se concentrent sur des segments spécifiques de l’imagerie diagnostique. KARL STORZ SE & Co. KG à Tuttlingen, par exemple, est spécialisée dans l’endoscopie.

Source :: Listenchampion
Source de l’image: Unsplash

Vous aimerez peut-être ces listes des plus grandes entreprises et des plus grands investisseurs :

Définition : segment CEP

Définition : segment CEP

L’abréviation courante « CEP » signifie « services de courrier, d’express et de colis » – un segment particulièrement important et en plein essor du marché de la logistique. L’essor du commerce électronique au cours des dernières années y a largement contribué. En Allemagne, le marché est dominé par quelques grands acteurs qui font appel à un grand nombre de petits sous-traitants. Cet article est basé sur l’unique Top 300 des entreprises de logistique en Allemagne – Liste des plus grandes entreprises de logistique.

DHL & Co. dominent le marché

Selon l’association professionnelle BIEK (Bundesverband Paket- und Expresslogistik), 3,65 milliards d’envois de courriers, d’express et de colis ont été transportés en Allemagne en 2019. Les recettes du secteur ont augmenté de 4,4 % cette année pour atteindre plus de 21,3 milliards d’euros. Les activités B2C ont connu une croissance particulièrement forte, en grande partie grâce au succès du commerce électronique. Ici, les expéditions ont augmenté de 8,6 % en 2019. L’activité a reçu un coup de pouce supplémentaire à la suite des fermetures liées à Corona. Les taux de croissance en 2020 et 2021 devraient également être élevés en conséquence. En 2019, les services de la CEP ont employé un peu moins de 245 000 personnes.

Le leader du marché des services de colis est DHL, qui fait partie du groupe Deutsche Post. En termes de volume de colis, la part de marché de DHL était de 48 % en 2019. Le numéro 2 était Hermes Europe, une filiale du Groupe Otto, avec une part de 18 %. Elle est suivie par UPS (12 %), DPD (10 %), GLS (7 %) et FedEx/TNT (6 %). UPS est un prestataire américain de services de messagerie, d’express et de colis, présent dans le monde entier. DPD appartient au groupe français La Poste. Les activités de la Royal Mail britannique en Europe continentale sont regroupées sous la marque GLS. TNT est une filiale néerlandaise de la société américaine de messagerie et de logistique FedEx. Contrairement au marché des colis, les services de messagerie comprennent également de nombreuses petites entreprises à vocation régionale ou locale.
Source :: Listenchampion Source de l’image: Unsplash

Vous aimerez peut-être ces listes des plus grandes entreprises et des plus grands investisseurs :

Définition : Segment de transit international

Définition : Segment de transit international

L’expédition internationale est l’expédition et le transport de marchandises au-delà des frontières – une activité assurée par des transitaires à vocation internationale. Elle a pris une importance considérable compte tenu de la mondialisation des flux de marchandises. Cet article est basé sur l’unique Top 300 des entreprises de logistique en Allemagne – Liste des plus grandes entreprises de logistique.

Transport et expédition, même à travers les continents

Les transports maritimes et aériens jouent un rôle majeur dans le secteur du fret international. Le transport terrestre est utilisé pour les expéditions où il n’y a pas de mer à traverser et où les distances restent gérables. En général, une combinaison de différents moyens de transport est utilisée en fonction de la demande respective. Le « transitaire » couvre l’ensemble de l’itinéraire de livraison, du point d’expédition à la destination de l’envoi – même à travers les continents. Il est souvent fait appel à des partenaires appropriés et les réseaux de partenaires correspondants sont entretenus. Les transports de marchandises spéciales et dangereuses sont également possibles. En plus du transport proprement dit, de nombreux transitaires proposent des services à valeur ajoutée. Une partie du service de transport est la gestion administrative du transport. Cela concerne notamment la documentation, le dédouanement, la fiscalité et les assurances.

Le principal fournisseur allemand dans ce domaine est la division DHL Global Forwarding du groupe Deutsche Post. Il est issu des anciens Danzas. DHL Global Forwarding transporte des marchandises par voie ferroviaire, routière, aérienne et maritime. Sous la marque DHL Freight, elle exploite un réseau de fret terrestre couvrant l’Europe, la Russie et le Moyen-Orient. Un autre grand transitaire mondial est la filiale de la Deutsche Bahn, Schenker. Elle offre des services de transport terrestre, maritime et aérien dans le monde entier en tant que transitaire. Schenker comptait environ 76 000 employés en 2019. Les volumes de fret aérien ont atteint un peu moins de 1,2 million de tonnes, tandis que les volumes de fret maritime ont représenté environ 2,3 milliards d’euros.
Source :: Listenchampion Source de l’image: Unsplash

Vous aimerez peut-être ces listes des plus grandes entreprises et des plus grands investisseurs :

Définition : Segment de la logistique basée sur la localisation

Définition : Segment de la logistique basée sur la localisation

La logistique localisée comprend les services logistiques fournis en des lieux fixes tels que les terminaux, les entrepôts, les points de transbordement, etc., y compris les services à valeur ajoutée associés. L’intralogistique constitue un sous-domaine important. Il s’agit des flux logistiques de biens et de matériaux qui ont lieu dans une usine ou dans les locaux d’une entreprise et qui sont liés à la production interne de biens et de services. Cet article est basé sur l’unique Top 300 des entreprises de logistique en Allemagne – Liste des plus grandes entreprises de logistique.

Environ un quart du marché allemand de la logistique

Cette description à elle seule est claire : la logistique géolocalisée est très complexe et il est souvent difficile de la distinguer des autres domaines en raison de son interconnexion. Ce segment représente environ un quart du marché allemand de la logistique. Les sites logistiques typiques sont les ports maritimes et intérieurs, les terminaux de fret aérien, les terminaux de chargement de marchandises dans les gares, les entrepôts et les halls logistiques, ainsi que les zones logistiques dans les locaux des entreprises et les bâtiments d’usine.

Les deux plus grands ports maritimes d’Allemagne sont Hambourg et Brême/Bremerhaven. Hamburger Hafen und Logistik AG (HHLA) est principalement responsable de la manutention portuaire, de la logistique des conteneurs et du transport dans le port de Hambourg. À Brême, Eurogate GmbH & Co. KGaA opère en tant que groupe de terminaux à conteneurs et de logistique (également sur les sites de Wilhelmshaven et de Hambourg). Le plus grand aéroport de fret d’Allemagne est de loin celui de Francfort-sur-le-Main. Ici, FCS Frankfurt Cargo Services offre une manutention de fret indépendante des compagnies aériennes en tant que coentreprise entre WFS Worldwide Flight Services et l’opérateur aéroportuaire Fraport AG.

Un autre fournisseur important de services de logistique géolocalisée est Rhenus Logistics SE & Co. KG. En plus du secteur d’activité de la logistique contractuelle, Rhenus opère également dans les domaines de la logistique portuaire (fournisseur de services complets dans les ports maritimes et intérieurs) et de la logistique de l’eau.
Intermodal (manutention et transport de conteneurs). La filiale Deutsche Umschlaggesellschaft Schiene-Straße mbH (DUSS) assure la logistique des terminaux pour les chemins de fer allemands.
Source :: Listenchampion Source de l’image: Unsplash

Vous aimerez peut-être ces listes des plus grandes entreprises et des plus grands investisseurs :

Définition: segment du transport terrestre

Définition: segment du transport terrestre

Le segment du transport terrestre comprend le transport commercial de marchandises par voie terrestre, c’est-à-dire par route, rail, voies navigables intérieures ou pipelines (pétrole brut). Malgré les critiques liées à une éventuelle pollution de l’environnement, le transport par camion est dominant en Allemagne. Cet article est basé sur l’unique Top 300 des entreprises de logistique en Allemagne – Liste des plus grandes entreprises de logistique.

De plus en plus de transport par camion – de moins en moins d’entreprises de transport de marchandises

En 2019, les camions ont représenté 71,2 % des performances de transport du fret allemand, le rail a atteint 19,0 %, les voies navigables intérieures 7,3 % et les pipelines longue distance 2,5 %. La performance des transports n’a cessé de croître et représentait environ 698 000 millions de tonnes-kilomètres en 2019, soit plus d’un tiers de plus qu’au début du millénaire. La part du trafic des camions a également augmenté au fil du temps. La part du rail a également augmenté au fil du temps, mais seulement lentement.

Le transport terrestre par route est principalement effectué par des transitaires. Il y avait un peu moins de 15 000 transitaires en Allemagne en 2019. Outre quelques « grands acteurs », le marché est principalement caractérisé par de nombreuses petites et moyennes entreprises. Le nombre de transitaires allemands est en baisse depuis des années. En 2009, on comptait encore 16 300 entreprises. Cette évolution est due à une concurrence féroce, notamment celle des voisins d’Europe centrale et orientale de l’Allemagne.

Les plus grands prestataires de services logistiques en Allemagne, tels que DHL, Deutsche Bahn, Kühne + Nagel et Dachser, proposent le transport terrestre dans le cadre de leur portefeuille de services logistiques. DHL fait partie du groupe Deutsche Post et est essentiellement un prestataire de services CEP avec d’autres secteurs d’activité. Chez Deutsche Bahn, le transport terrestre s’effectue dans le cadre de DB Cargo (rail) et Schenker (camion, etc.). Kühne + Nagel est une entreprise suisse de logistique et de transport de marchandises. À l’origine, Dachser était un simple transporteur routier, mais il couvre désormais de nombreux services de transport et de logistique.
Source :: Listenchampion Source de l’image: Unsplash

Vous aimerez peut-être ces listes des plus grandes entreprises et des plus grands investisseurs :

Définition : Segment logistique contractuel

Définition : Segment logistique contractuel

La logistique contractuelle a pris une importance considérable à l’ère de la gestion de la chaîne d’approvisionnement. La coopération avec un prestataire de services logistiques intégrés est un facteur de réussite essentiel lorsque la prestation de services est déterminée par des chaînes d’approvisionnement impliquant différents acteurs. Cela se fait dans le cadre de la logistique contractuelle. Cet article est basé sur l’unique Top 300 des entreprises de logistique en Allemagne – Liste des plus grandes entreprises de logistique.

Conçu pour une coopération stratégique

La logistique contractuelle est généralement comprise comme une coopération à long terme basée sur la division du travail entre un fabricant ou un négociant de marchandises et un prestataire de services logistiques. Il est basé sur un contrat correspondant (contrat) et est conçu comme un partenariat. Les autres caractéristiques typiques de la logistique contractuelle sont les suivantes : la coopération implique un volume d’affaires considérable, le prestataire de services logistiques assume des fonctions logistiques centrales au sein de la chaîne d’approvisionnement ou de valeur et représente le maillon de la chaîne d’approvisionnement.

Il assume ainsi une responsabilité importante dans le fonctionnement de la chaîne d’approvisionnement. La coopération logistique contractuelle a la qualité d’un partenariat stratégique. Il est toujours adapté individuellement aux besoins et aux exigences du partenaire. Un chiffre d’affaires d’un demi-million à un million d’euros par an est considéré comme un seuil critique pour la logistique contractuelle, mais il existe certainement des contrats de l’ordre de plusieurs centaines de millions d’euros par an.

La plus grande entreprise de logistique contractuelle en Allemagne et dans le monde est DHL Supply Chain, une division de Deutsche Post, qui a été créée en 2005 par l’acquisition de l’entreprise de logistique britannique Exel. DHL Supply Chain réalise un chiffre d’affaires annuel de plus de 14 milliards d’euros et emploie plus de 145 000 personnes dans le monde. Un autre acteur allemand important dans le domaine de la logistique contractuelle internationale est Schenker, filiale de la Deutsche Bahn. Outre le transport terrestre, le fret maritime et le fret aérien, elle dessert également le segment de la logistique contractuelle.
Source :: Listenchampion Source de l’image: Unsplash

Vous aimerez peut-être ces listes des plus grandes entreprises et des plus grands investisseurs :

Définition : Segment technologique de l’emballage

Définition : Segment technologique de l’emballage

Les emballages sont utilisés dans de nombreux domaines où les marchandises sont transportées. L’emballage doit permettre un arrimage optimal, faciliter la manutention pendant le transport et protéger les marchandises transportées contre les dommages. Alors qu’autrefois, l’emballage était un processus manuel, aujourd’hui, la technologie de l’emballage est utilisée à cette fin. Cet article est basé sur l’unique Liste des 200 plus grandes entreprises de construction mécanique en Allemagne.

Une machine d’emballage sur trois en provenance d’Allemagne

La technologie de l’emballage comprend des unités techniques qui remplissent des fonctions essentielles dans les processus d’emballage. Il peut s’agir de processus d’emballage semi-automatiques ou entièrement automatiques. Dans le cas de la technologie d’emballage semi-automatique, des opérations manuelles sont encore nécessaires, tandis que dans le cas de la technologie d’emballage entièrement automatique, le processus d’emballage est entièrement réalisé par la machine.

Une distinction est faite entre les appareils de cerclage et les machines d’emballage. Les outils de cerclage – souvent semi-automatiques – sont principalement utilisés pour fixer les palettes. Les machines d’emballage prennent en charge l’emballage rapide et sûr des marchandises. Il existe une grande variété de types. Cela va de la simple station d’emballage sous film au système d’emballage complexe, qui gère entièrement le chargement ou le remplissage, l’encartonnage et l’étiquetage. De nombreuses machines d’emballage sont des produits sur mesure qui sont développés et fabriqués spécifiquement en fonction des besoins du client.

L’Allemagne est le leader mondial de la fabrication de machines d’emballage. Une machine d’emballage sur trois dans le monde vient d’ici. Le secteur compte environ 250 entreprises, principalement de taille moyenne, qui ont réalisé un chiffre d’affaires d’environ 7,3 milliards d’euros en 2019. Le plus grand marché de vente à l’étranger est celui des États-Unis (2019 : 786 millions d’euros), suivi de la Chine (2019. 451 millions d’euros). La moitié des exportations (2019 : environ 3 milliards d’euros) sont destinées aux pays européens. L’un des principaux fabricants allemands de techniques d’emballage est la société Krones AG à Neutraubling, qui se concentre sur le remplissage et l’emballage des boissons. Windmöller & Hölscher à Lengerich (Tecklenburger Land) est spécialisée dans les machines d’extrusion, d’impression et de transformation pour les emballages souples ainsi que dans les systèmes d’ensachage.
Source :: Listenchampion – Maschinenbau Branchenreport

Source de l’image: Unsplash

Définition : Segment des machines d’exploitation minière et de construction

Définition : Segment des machines d’exploitation minière et de construction

À proprement parler, les machines minières et les machines pour matériaux de construction sont deux segments de l’ingénierie mécanique. En tant qu’industries « liées à la terre », elles sont souvent considérées ensemble, et dans certains cas, des machines similaires sont utilisées. Au sein de l’organisation faîtière « Verband Deutscher Maschinen- und Anlagenbau (VDMA) », il existe donc deux associations commerciales : l' »Association commerciale minière » et l' »Association commerciale des machines de construction et des matériaux de construction ». Cet article est basé sur l’unique Liste des 200 plus grandes entreprises de construction mécanique en Allemagne.

Une activité fortement axée sur l’exportation

L’Association minière représente les intérêts des entreprises dans les domaines de la technologie minière, de la technologie de traitement, y compris le conseil, la recherche et le développement liés à la technologie minière. Les membres sont environ 150 entreprises, principalement de taille moyenne, représentant plus de 90 % du chiffre d’affaires de l’industrie allemande. Depuis la fin de l’exploitation de la houille et la fin de la production de charbon en Allemagne, le marché intérieur n’a plus qu’une importance secondaire pour l’industrie. Environ 95 % des ventes sont générées par les exportations, pour un ordre de grandeur annuel d’environ 5 milliards d’euros. Les principaux pays clients sont les États-Unis, l’Australie et la Russie, en Europe la France et la Grande-Bretagne.

Le secteur des machines pour la construction et les matériaux de construction concerne la fabrication de machines utilisées dans la construction de routes et de bâtiments. Il s’agit notamment de tracteurs de construction, de niveleuses, de machines à mélanger le béton et le mortier, de chargeuses à raclettes et à pelleteuses, de machines de préparation des surfaces en béton, d’épandeuses de mortier et de bitume. Les fabricants de machines pour la construction et les matériaux de construction sont principalement des entreprises de taille moyenne. Il existe environ 230 fournisseurs dans toute l’Allemagne. Ces dernières années, le chiffre d’affaires annuel du secteur a été de l’ordre de 12 à 15 milliards d’euros, dont les trois quarts pour les machines de construction. La part des exportations est légèrement inférieure à 80 %, la moitié environ des ventes étant réalisée dans d’autres pays européens.
Source :: Listenchampion – Maschinenbau Branchenreport

Source de l’image: Unsplash

Définition : Segment de la manutention des matériaux

Définition : Segment de la manutention des matériaux

La technologie des convoyeurs traite des solutions techniques pour le transport de charges unitaires dans les entrepôts, les zones de logistique et de circulation, dans les halls de production et d’exploitation. La technologie de convoyage comprend, d’une part, les équipements de convoyage tels que les grues, les chariots élévateurs, les véhicules de transport sans conducteur, les systèmes de chargement automatique des camions, etc., et, d’autre part, les équipements techniques fixes pour le transport de charges unitaires tels que les convoyeurs à rouleaux, les bandes transporteuses, les élévateurs à godets à bande, etc. Cet article est basé sur l’unique Liste des 200 plus grandes entreprises de construction mécanique en Allemagne.

L’Allemagne – championne du monde de l’exportation de technologies de manutention

Outre la fabrication des équipements de manutention correspondants, le secteur offre d’autres services tels que des logiciels de logistique, des systèmes de contrôle automatique, des équipements d’entrepôt, l’assemblage, l’installation et la réparation. Le secteur allemand de la manutention employait environ 128 000 personnes en 2019 et a généré un chiffre d’affaires d’environ 23 milliards d’euros cette année-là. L’activité est fortement orientée vers l’exportation. En 2019, les équipements de manutention ont été exportés pour environ 14,8 milliards d’euros. L’Allemagne est ainsi le premier exportateur mondial de technologies de convoyage. Les principaux pays clients sont les États-Unis, la France et les Pays-Bas. En plus de quelques grands acteurs, le secteur est nettement de taille moyenne. De nombreuses entreprises se sont spécialisées dans des domaines spécifiques de la technologie de la manutention.

Dans le domaine des chariots dits industriels (chariots élévateurs, transpalettes, préparateurs de commandes, tracteurs), les fabricants allemands ont une position internationale particulièrement forte. Le numéro 2 sur le marché mondial est le groupe Kion à Francfort/Main. Kion a été créé en 2006 en tant que spin-off du groupe Linde et est le premier fournisseur mondial de flux de matériaux automatisés avec des solutions de chaîne d’approvisionnement et d’automatisation. L’entreprise comptait environ 36 000 employés et un chiffre d’affaires de 8,8 milliards d’euros en 2019. La société Jungheinrich AG, basée à Hambourg, se classe au troisième rang mondial. La gamme de produits Jungheinrich comprend des équipements de manutention (notamment des chariots élévateurs, des gerbeurs à grande hauteur et des tracteurs), des systèmes de rayonnage, des systèmes d’entreposage et des systèmes de gestion d’entrepôt (WMS), ainsi que des services complémentaires. L’entreprise a généré plus de 4 milliards d’euros de ventes nettes en 2019 avec un bon 18 000 employés.
Source :: Listenchampion – Maschinenbau Branchenreport

Source de l’image: Unsplash

Liste des 10 investisseurs dans les énergies renouvelables en Europe

Liste des 10 investisseurs dans les énergies renouvelables en Europe

L’énergie renouvelable a une valeur significative lorsqu’il s’agit de l’avenir de la planète et de la renonciation à la crise climatique. Dans ce contexte, les entreprises d’investissement sont de plus en plus conscientes de leur responsabilité et participent donc activement à la transition vers un avenir durable en produisant de l’énergie sans émissions. S’efforçant d’ajouter des projets d’énergie renouvelable à leur portefeuille et d’atteindre simultanément un haut degré de diversification, les entreprises d’investissement s’intéressent à différents types de production d’énergie renouvelable. Elles misent donc sur des classiques tels que les parcs éoliens terrestres, les parcs solaires photovoltaïques et l’hydroélectricité, mais investissent également dans des projets d’énergie renouvelable moins courants tels que l’hydrogène, la biomasse et les parcs éoliens offshore. En outre, le stockage de l’énergie n’est pas à négliger, c’est pourquoi certaines sociétés d’investissement sont également actives dans ce secteur renouvelable. Leurs investissements permettent non seulement de convertir de plus en plus l’approvisionnement énergétique actuel en énergies renouvelables, mais aussi de faire avancer le processus d’amélioration et de développement. Dans ce qui suit, dix investisseurs européens seront présentés, qui se caractérisent par leur implication active dans le secteur des énergies renouvelables. Cet article se base sur l’expérience de l’entreprise. Liste des +100 investisseurs dans les énergies renouvelables en Europe.

1) Ventient Energy (Édimbourg, Royaume-Uni)

La société d’investissement basée à Édimbourg a été fondée en 2017 et expose aujourd’hui, seulement cinq ans après la fondation, déjà un portefeuille de plus de 2,5 GW de capacité installée à travers des projets d’énergie renouvelable. Ventient Energy se concentre sur les parcs éoliens terrestres à travers l’Europe et en exploite actuellement plus de 130 dans six pays différents. En étant nommée leader du secteur par le GRESB dans le contexte du développement durable, l’entreprise paneuropéenne d’énergie renouvelable défend sa mission de protéger la planète et ses habitants en produisant de l’énergie renouvelable et en réalisant une croissance durable. Par conséquent, son approche consiste non seulement à investir dans des projets d’énergie renouvelable, mais aussi à assurer la durabilité de leur mise en œuvre et de leur exploitation.

2) Greencoat UK Wind (Londres, Royaume-Uni)

Greencoat UK Wind se concentre délibérément sur les parcs éoliens à travers le Royaume-Uni en acquérant des parcs éoliens terrestres et offshore. L’entreprise d’investissement étant gérée par Greencoat Capital LLP, les investissements sont évalués par une équipe expérimentée de cadres supérieurs afin de fournir aux actionnaires un flux de revenus durable et transparent. Greencoat Capital LLP, qui est devenu l’un des plus grands gestionnaires spécialisés d’Europe, a déplacé son attention avec Greencoat UK Wind vers le secteur de l’énergie éolienne renouvelable après avoir réalisé le potentiel de cette branche. Dans le contexte de l’investissement, Greencoat UK Wind opère selon des directives claires qui ont été établies en interne et qui fournissent ainsi des conditions claires pour, entre autres, la capacité et le prix d’acquisition.

3) Aquila Capital (Hambourg, Allemagne)

La société d’investissement dont le siège est à Hambourg peut exposer un portefeuille diversifié de projets d’énergie renouvelable. Depuis sa création en 2001, Aquila Capital a pu acquérir plus de 550 éoliennes (exploitées dans des parcs éoliens terrestres et offshore), 119 parcs solaires et près de 150 centrales hydroélectriques. Tout en étant l’une des premières sociétés d’investissement alternatif, le portefeuille a atteint une capacité totale de plus de 8 GW grâce aux investissements réalisés au cours des dernières années. Aujourd’hui, Aquila Capital est considéré comme un gestionnaire d’investissement de premier plan et poursuit sa mission de réduction des émissions de carbone en favorisant l’innovation et en faisant avancer la digitalisation de la transition énergétique.

4) EWE Erneuerbare Energien (Oldenburg, Allemagne)

Avec une capacité de portefeuille de plus de 555 MW, EWE Erneuerbare Energien est considéré comme un investisseur significatif dans le secteur des énergies renouvelables. Avec 30 ans d’expérience dans la branche des énergies nouvelles, la société d’investissement basée à Oldenburg s’efforce d’apporter un changement positif et durable dans l’approvisionnement énergétique. Forte de ses compétences et de sa conviction dans le domaine des énergies renouvelables, EWE Erneuerbare Energien n’investit pas seulement dans des parcs éoliens terrestres et offshore, mais aussi dans des parcs solaires photovoltaïques et dans la biomasse.
En raison de son engagement en faveur des transitions de l’approvisionnement énergétique, l’investisseur allemand s’implique de plus en plus dans des projets d’énergie renouvelable et s’appuie sur des technologies innovantes. Ils garantissent ainsi une efficacité maximale et se considèrent comme un partenaire fiable non seulement pour les promoteurs, mais aussi pour les entrepreneurs, les municipalités et les citoyens.

5) Green Investment Group (Edimbourg, Royaume-Uni)

En gérant des investissements dans des projets renouvelables dans le monde entier, Green Investment Group poursuit l’objectif d’accélérer la transition verte du secteur de l’énergie. Cinq ans après son acquisition par Macquire Group Limited, la société d’investissement basée à Édimbourg dispose d’un portefeuille diversifié de parcs éoliens terrestres et offshore ainsi que de parcs solaires. En outre, Green Investment Group est considéré comme l’une des plus grandes équipes d’investisseurs et de développeurs spécialisés dans les infrastructures vertes au monde, tout en s’efforçant d’agir dans le processus de développement d’une économie plus verte.

6) ENGIE S.A. (Paris, France)

Engie S.A. a été fondée en 2008 à Paris et s’efforce depuis lors d’assurer la transition du monde vers un avenir respectueux du carbone. En investissant dans des projets d’énergie renouvelable, la société d’investissement française fait progresser les solutions innovantes dans le contexte de la production d’énergie et convertit ainsi l’approvisionnement en énergie vers un mode de mise en œuvre plus durable. Le portefeuille diversifié d’Engie S.A. comprend différents projets d’énergie renouvelable, tels que des parcs éoliens, des parcs solaires et de l’énergie géothermique, mais aussi du biométhane et de la biomasse, ainsi que des projets d’hydrogène et d’hydroélectricité. Alors qu’Engie S.A. est déjà le leader du secteur éolien français, l’entreprise s’efforce de devenir un pionnier dans le domaine des technologies renouvelables.

7) Magnora ASA (Oslo, Norvège)

Avec un accent régional sur l’Europe du Nord, la société d’investissement basée à Oslo vise à faire évoluer le marché de l’énergie vers un mode de mise en œuvre durable, en particulier dans le contexte de la production d’énergie. Par conséquent, Magnora ASA n’investit pas seulement dans le développement de projets d’énergie renouvelable, mais aussi dans des entreprises technologiques de pointe afin d’atteindre l’excellence opérationnelle. Considérée comme une entreprise de premier plan en matière de redevances et de revenus de licences, la société d’investissement norvégienne s’efforce d’améliorer en permanence ses processus internes.

8) CEE Group (Hambourg, Allemagne)

CEE Group est un gestionnaire actif d’actifs alternatifs qui se concentre sur les énergies renouvelables. En fournissant un portefeuille d’une capacité totale de 1037 MW, la société d’investissement basée à Hambourg s’applique à être l’un des plus grands producteurs indépendants d’énergie verte en Europe. En acquérant non seulement les projets d’énergie renouvelable mais aussi en gérant les parcs éoliens et solaires marqués par un haut degré de numérisation et des outils innovants, CEE Group assure l’ensemble de la chaîne de valeur. Forte de son expérience de plus de 20 ans dans le domaine des actifs immobiliers, la société d’investissement allemande assume sa responsabilité et participe à la transition de l’approvisionnement énergétique.

9) Bluefield Solar Income Fund (Guernesey, Royaume-Uni)

Le portefeuille de la société d’investissement basée à Guernesey fournit plus de 100 actifs de parcs solaires, ce qui est représentable pour leur concentration sur les actifs et les portefeuilles solaires à l’échelle des services publics. Sur la base de son approche visant à maximiser l’énergie renouvelable, Bluefield Solar Income Fund étend actuellement ses investissements aux parcs éoliens terrestres, aux projets hydroélectriques et au stockage de l’énergie. Néanmoins, l’objectif principal restera le Royaume-Uni, tout en respectant l’obligation de contribuer à un avenir plus durable, notamment en réduisant les émissions de carbone.

10) RWE Renewables (Essen, Allemagne)

RWE Renewables est considérée comme une entreprise d’investissement de premier plan dans le secteur mondial des énergies renouvelables. En travaillant continuellement sur des technologies innovantes, la filiale allemande de RWE s’efforce d’atteindre son objectif de neutralité carbone d’ici 2040. C’est pourquoi RWE Renewables se concentre sur les parcs éoliens terrestres et offshore ainsi que sur les parcs solaires photovoltaïques. Étant l’un des plus grands producteurs d’électricité au monde, la société d’investissement basée à Essen s’efforce de se convertir à un mode de mise en œuvre plus durable en supprimant les centrales électriques conventionnelles et en réduisant ainsi les émissions de carbone.
Source: Renewables.digital Source de l’image: Unsplash
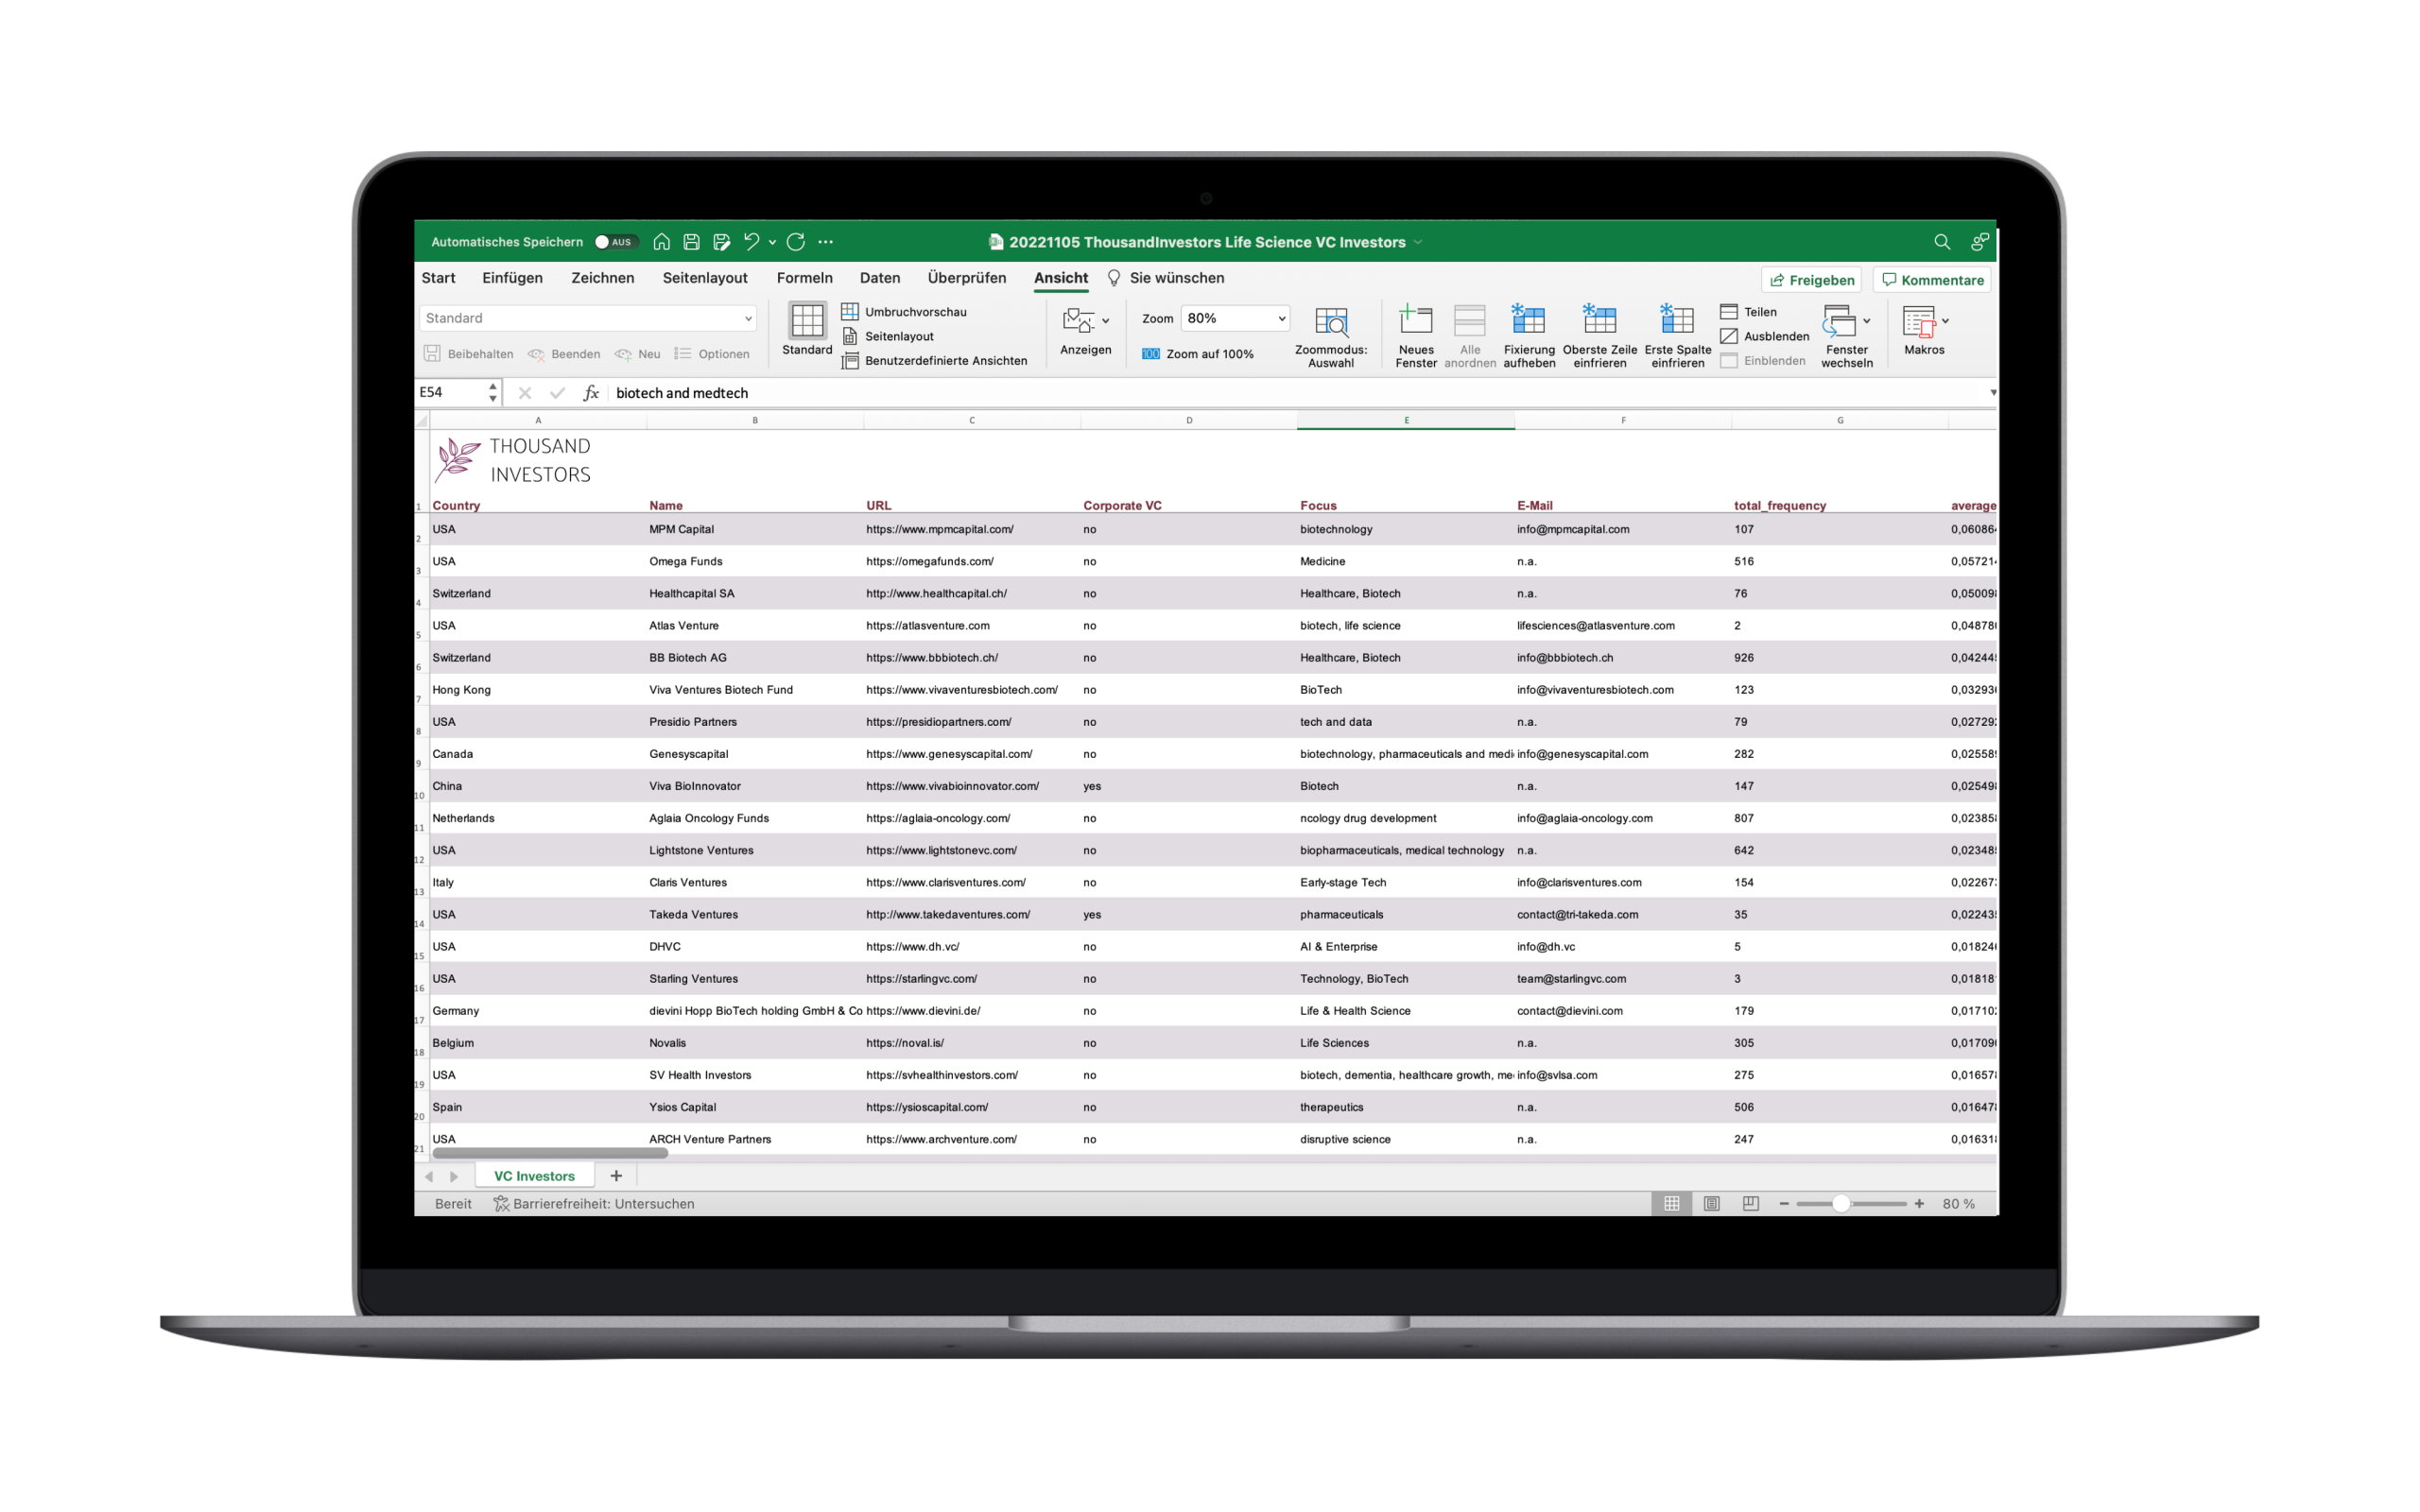
The list of the 2,500 largest venture capital investors in the world.

Including contact details, investment focus and keyword analysis. Get 100€ off with the coupon code industryinsights2023.